


مقدمه: تبیین چالش قیمتهای جدید و ضرورت شفافسازی رویههای محاسباتی
در فرآیند اجرای پروژههای عمرانی، ابلاغ کارهایی که در فهرست بها و مقادیر منضم به پیمان پیشبینی نشدهاند، امری متداول و اجتنابناپذیر است. این “کارهای جدید” که بر اساس ضرورتهای اجرایی و فنی به محدوده پیمان افزوده میشوند، یکی از پیچیدهترین و اختلافبرانگیزترین حوزهها در مدیریت قراردادهای پیمانکاری محسوب میشوند. چالش اصلی، نه در نفسِ ابلاغ کار جدید، بلکه در نحوه تعیین قیمت منصفانه و سازگار با ساختار مالی پیمان اولیه نهفته است.
ابهام در رویه محاسباتی قیمتهای جدید، اغلب منجر به تفاسیر متضاد میان ارکان پروژه (کارفرما، مشاور و پیمانکار) و در نتیجه، بروز اختلافات مالی، تأخیر در پرداختها و طرح ادعاهای قراردادی (Claim) میگردد. پرسش محوری که این گزارش به آن پاسخ خواهد داد، به ظاهر ساده اما در عمل بسیار کلیدی است: پس از تعیین قیمت یک کار جدید بر اساس نرخ روز، آیا این قیمت ابتدا باید با مکانیزم “تعدیل معکوس” به زمان مبنای پیمان بازگردانده شود؟ و در مرحله بعد، آیا “ضریب فصل” که منعکسکننده پیشنهاد قیمت رقابتی پیمانکار برای آن گروه از کارهاست، بر این قیمت تعدیلشده اعمال میگردد؟
این گزارش با هدف رفع ابهامات موجود و ارائه یک راهنمای دقیق و مستند، به تحلیل عمیق مبانی قانونی و فنی حاکم بر این فرآیند میپردازد. ساختار گزارش به گونهای طراحی شده است که با حرکت از اصول بنیادین قراردادی به سمت رویههای محاسباتی، یک مسیر منطقی و شفاف را برای کارشناسان و مدیران قرارداد ترسیم نماید. در این راستا، ابتدا مبانی حقوقی قیمتهای جدید در چارچوب ماده ۲۹ شرایط عمومی پیمان تشریح میشود. سپس، فلسفه و مکانیزم محاسباتی تعدیل معکوس به عنوان اولین گام در همسانسازی قیمت جدید با پیمان، مورد بررسی قرار میگیرد. در ادامه، نقش و دامنه کاربرد ضریب فصل بر اساس بخشنامه ۷۶۵۷۴/۱۰۰ تحلیل شده و در نهایت، با جمعبندی این مباحث، رویه محاسباتی قطعی و گامبهگام ارائه خواهد شد. این فرآیند با یک مثال عددی جامع تکمیل میشود تا تمامی جنبههای نظری به شکلی عملی و کاربردی به تصویر کشیده شوند. هدف نهایی این تحلیل، ارائه یک مرجع قابل اتکا برای استانداردسازی محاسبات، پیشگیری از اختلافات و تضمین شفافیت مالی در اجرای کارهای جدید است.
بخش اول: مبانی قراردادی قیمتهای جدید بر اساس ماده ۲۹ شرایط عمومی پیمان
برای درک صحیح فرآیند محاسباتی قیمتهای جدید، ابتدا باید به سنگ بنای قانونی آن، یعنی شرایط عمومی پیمان (نشریه ۴۳۱۱)، مراجعه کرد. ماده ۲۹ این سند، چارچوب حقوقی و اجرایی تغییر مقادیر کار، قیمتهای جدید و تعدیل نرخ پیمان را مشخص میکند. بند (ج) این ماده به طور خاص به موضوع کارهای جدید میپردازد و درک دقیق آن، پیشنیاز هرگونه تحلیل بعدی است.
تعریف و ماهیت “کار جدید”
بر اساس بند (ج) ماده ۲۹ شرایط عمومی پیمان، “کار جدید” به فعالیتی اطلاق میشود که در چارچوب موضوع پیمان به پیمانکار ابلاغ شده، اما برای آن “قیمت واحد یا مقدار” در فهرست بها و مقادیر منضم به پیمان (برآورد هزینه اجرای کار) پیشبینی نشده است. این تعریف، مرز مشخصی را بین “افزایش مقادیر کار” و “کار جدید” ترسیم میکند. اگر یک ردیف در فهرست بهای منضم به پیمان وجود داشته باشد اما مقدار آن صفر باشد یا در حین اجرا نیاز به افزایش حجم آن باشد، این مورد تغییر مقادیر محسوب میشود. اما اگر ماهیت کار به کلی جدید بوده و هیچ ردیف متناظری در برآورد اولیه برای آن وجود نداشته باشد، آنگاه با یک “کار جدید” مواجه هستیم که نیازمند فرآیند قیمتگذاری مستقلی است.
فرآیند تعیین قیمت: آنالیز بها و نقش طرفین پیمان
ماده ۲۹ یک فرآیند شفاف و مشارکتی را برای تعیین قیمت کارهای جدید پیشبینی کرده است. این فرآیند به شرح زیر است:
- ابلاغ کار: مهندس مشاور، کار جدید را به پیمانکار ابلاغ میکند.
- ارائه پیشنهاد قیمت: پیمانکار موظف است بلافاصله پس از دریافت ابلاغ، قیمت پیشنهادی خود را برای اجرای کار، به همراه تجزیه و تحلیل کامل قیمت (آنالیز بها)، به مهندس مشاور تسلیم نماید. این آنالیز بها باید هزینههای مستقیم اجرای کار در محل پروژه (شامل نیروی انسانی، مصالح، ماشینآلات و حمل) را به تفصیل نشان دهد.
- توافق و تصویب: قیمت پیشنهادی پیمانکار توسط مهندس مشاور بررسی میشود. قیمتی که با توافق پیمانکار و مهندس مشاور تعیین شده و نهایتاً به تصویب کارفرما برسد، ملاک عمل خواهد بود.
این فرآیند تضمین میکند که قیمت تعیینشده، بازتابی از شرایط واقعی و هزینههای روز اجرای کار در محل پروژه باشد.
ضریب اولیه حاکم بر قیمت جدید: انحصار ضریب بالاسری
یکی از کلیدیترین و در عین حال ظریفترین نکات بند (ج) ماده ۲۹، تصریح این ماده بر نحوه محاسبه قیمت نهایی است. در این بند به صراحت ذکر شده است: “قیمتهای جدیدی که به این صورت تعیین میشود باید بر حسب هزینه اجرای کار در محل اجرا محاسبه گردد. از این رو، تنها ضریب هزینه بالاسری پیمان به قیمتهای جدید اعمال میشود”.
این حکم قانونی، یک اصل مهم را پایهگذاری میکند: در مرحله تعیین قیمت، هدف رسیدن به یک قیمت منصفانه بر اساس هزینههای واقعی روز است. در این مرحله، سایر ضرایب پیمان که ماهیت رقابتی دارند (مانند ضریب پیشنهادی کل یا ضریب فصل) در محاسبات دخالت داده نمیشوند. دلیل این امر آن است که این ضرایب، مربوط به استراتژی قیمتگذاری پیمانکار در زمان مناقصه بوده و ارتباطی با هزینه تمامشده واقعی یک کار جدید در زمان اجرا ندارند.
این تفکیک، یک جداسازی حوزهای هوشمندانه را میان مقررات مختلف نشان میدهد. هر یک از آییننامهها و بخشنامهها، مرحلهای مجزا از چرخه حیات یک قیمت جدید را مدیریت میکنند و با یکدیگر در تضاد نیستند، بلکه مکمل یکدیگر و در توالی منطقی قرار دارند:
- مرحله اول: تعیین قیمت: این مرحله تحت حاکمیت ماده ۲۹ شرایط عمومی پیمان است. هدف، توافق بر سر یک قیمت عادلانه بر مبنای هزینههای روز است که تنها ضریب بالاسری (به عنوان یک هزینه غیرمستقیم قراردادی) به آن اضافه میشود.
- مرحله دوم: عادیسازی زمانی: این مرحله توسط دستورالعمل تعدیل آحاد بها مدیریت میشود. قیمت روزِ تعیینشده در مرحله قبل، از طریق “تعدیل معکوس” از تورم انباشته پاک شده و به قیمت معادل در زمان مبنای پیمان تبدیل میشود.
- مرحله سوم: محاسبه پرداخت: این مرحله در حوزه اختیارات بخشنامه ضریب فصلی قرار دارد. قیمت عادیسازیشده، اکنون مانند سایر ردیفهای پیمان، مشمول ضریب فصل مربوطه میشود تا استراتژی تجاری پیمانکار در پرداخت نهایی لحاظ گردد.
بنابراین، حکم ماده ۲۹ مبنی بر اعمال انحصاری ضریب بالاسری، نقطه پایان محاسبات نیست، بلکه نقطه شروع فرآیندی است که ققیمت جدید را برای ورود به ساختار مالی پیمان آماده میسازد.
بخش دوم: تبدیل اول: تعدیل معکوس و بازگرداندن قیمت به زمان مبنای پیمان
پس از آنکه قیمت یک کار جدید بر اساس هزینههای روز و با اعمال ضریب بالاسری مطابق با ماده ۲۹ نهایی شد، این قیمت هنوز با سایر اقلام پیمان ناهمگون است. قیمتهای اصلی پیمان بر اساس فهرست بهای یک دوره زمانی مشخص در گذشته (مبنای پیمان) تعیین شدهاند، در حالی که قیمت جدید حاوی اثرات تورم تا زمان اجرا است. برای ایجاد یک مبنای مشترک و قابل قیاس، لازم است اثر تورم از قیمت جدید حذف شود. این فرآیند که “تعدیل معکوس” نامیده میشود، گام اول در فرآیند “قراردادی کردن” یک قیمت جدید است.
فلسفه و هدف تعدیل معکوس
هدف اصلی تعدیل معکوس، “خنثی کردن اثر تورمی” از قیمتهای جدید است. با این کار، قیمت جدید به گونهای کاهش مییابد که گویی یکی از ردیفهای فهرست بهای اولیه پیمان بوده است. این عمل چندین مزیت کلیدی به همراه دارد:
- ایجاد مبنای مشترک: تمام قیمتهای پیمان (اعم از اولیه و جدید) به یک دوره زمانی واحد (مبنای پیمان) ارجاع داده میشوند. این امر مقایسه و مدیریت مالی پیمان را یکپارچه میسازد.
- کنترل سقف تغییرات: بر اساس ماده ۲۹، مجموع مبلغ کارهای جدید و افزایش مقادیر نباید از ۲۵ درصد مبلغ اولیه پیمان تجاوز کند. برای محاسبه صحیح این سقف، ضروری است که قیمتهای جدید ابتدا به نرخ زمان انعقاد پیمان برگردانده شوند (تعدیل معکوس شوند) و سپس در این محاسبه لحاظ گردند.
- اعمال عادلانه تعدیل آتی: پس از تعدیل معکوس، قیمت جدید مانند سایر ردیفها در صورتوضعیتهای آتی، مشمول تعدیل عادی بر اساس شاخصهای دوره کارکرد میشود. این امر تضمین میکند که اگر اجرای کار جدید چندین دوره سهماهه به طول انجامد، پیمانکار تعدیل متناسب با هر دوره را دریافت کند.
در واقع، تعدیل معکوس یک فرآیند “قراردادیسازی” است. این مکانیزم، یک قیمت خارجی و مبتنی بر بازار روز را به درون ساختار داخلی پیمان منتقل کرده و به آن “هویت قراردادی” میبخشد. پس از این فرآیند، این آیتم دیگر یک “کار جدید” محسوب نمیشود، بلکه یک ردیف قراردادی تمامعیار است که باید مشمول تمام قوانین و ضرایب حاکم بر سایر ردیفها، از جمله ضریب فصل، قرار گیرد.
مبنای قانونی: دستورالعمل نحوه تعدیل آحاد بها (بخشنامه ۱۰۱/۱۷۳۰۷۳)
رویه تعدیل معکوس بر اساس “دستورالعمل نحوه تعدیل آحاد بهای پیمانها”، پیوست بخشنامه شماره ۱۰۱/۱۷۳۰۷۳ مورخ ۱۳۸۲/۰۹/۱۵ سازمان برنامه و بودجه (وقت) انجام میشود. این دستورالعمل به صراحت بیان میکند که برای محاسبه تعدیل کارهای جدید، ابتدا باید قیمت کار جدید بر عدد حاصل از فرمول تعدیل تقسیم گردد تا به قیمتهای دوره سهماهه مربوط به مبنای پیمان تبدیل شود.
تشریح فرمول ضریب تعدیل معکوس
فرمول محاسبه ضریب تعدیل معکوس، مشابه فرمول ضریب تعدیل عادی است، اما با اهداف معکوس به کار میرود. این ضریب از رابطه زیر به دست میآید :
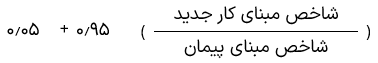
اجزای این فرمول به شرح زیر تعریف میشوند:
- شاخص مبنای پیمان: شاخص گروهی (فصلی) مربوط به دوره سهماههای است که یک دوره قبل از سهماهه ارائه پیشنهاد قیمت پیمانکار قرار دارد. این شاخص برای تمام اقلام پیمان ثابت است.
- شاخص مبنای کار جدید: شاخص گروهی (فصلی) مربوط به دوره سهماههای است که قیمت کار جدید بر اساس هزینههای آن دوره آنالیز و تصویب شده است. این شاخص برای هر کار جدید میتواند متفاوت باشد.
- ضریب ۰.۹۵: این ضریب در فرمول تعدیل برای پیمانهایی در نظر گرفته میشود که اجرای آنها با تأخیر غیرمجاز همراه بوده است. در محاسبات تعدیل معکوس نیز این ضریب به همین شکل در فرمول لحاظ میشود.
محاسبه “بهای واحد مبنای جدید”
پس از محاسبه ضریب تعدیل معکوس، گام نهایی، تبدیل قیمت روز به بهای مبنای پیمان است. اصل در این مرحله آن است که قیمت جدید از هرگونه ضریب موضعی که در آن لحاظ شده—مانند ضریب منطقه، ارتفاع و نظایر آن—پالایش شود. رویه دقیق کارشناسی نیز همین است؛ یعنی قیمت جدید بر حاصلضرب «ضریب تعدیل معکوس» و سایر ضرایب خاص (مانند ضریب منطقه) تقسیم میشود تا بهای خالص آیتم در فهرستبهای مبنا به دست آید. در نهایت، این بهای خالص مبنای محاسبات در صورتوضعیت قرار گرفته و تمامی ضرایب کلی پیمان (شامل بالاسری، منطقهای، فصلی و…) به صورت یکپارچه به آن اعمال میگردد.
بخش سوم: ضریب فصل و انعکاس استراتژی پیمانکار در پرداخت
پس از آنکه قیمت جدید از طریق تعدیل معکوس به زمان مبنای پیمان بازگردانده شد، این آیتم به طور کامل در ساختار پیمان ادغام شده است. گام بعدی، اعمال ضرایبی است که منعکسکننده شرایط رقابتی مناقصه و استراتژی تجاری پیمانکار هستند. مهمترین این ضرایب در پیمانهای جدید، “ضریب فصل” یا “ضریب پیشنهادی جزء” است.
ریشه و هدف بخشنامه ضریب فصلی (۱۰۰/۷۶۵۷۴)
تا پیش از ابلاغ بخشنامه شماره ۱۰۰/۷۶۵۷۴ مورخ ۱۳۸۷/۰۹/۱۵، پرداختها در پیمانها بر اساس یک “ضریب پیشنهادی کل” انجام میشد. این ضریب از تقسیم کل مبلغ پیشنهادی پیمانکار بر کل مبلغ برآورد کارفرما به دست میآمد و به تمام فصول فهرست بها به صورت یکسان اعمال میشد. این روش یک ایراد اساسی داشت: استراتژی قیمتگذاری پیمانکار را نادیده میگرفت. یک پیمانکار ممکن است برای فصلی که در آن تخصص و توانمندی بیشتری دارد (مثلاً کارهای فولادی) ضریب بالاتری پیشنهاد دهد و برای فصلی دیگر (مثلاً عملیات خاکی) ضریب پایینتری ارائه کند. اعمال یک ضریب کل یکسان، این تفاوتها را از بین میبرد و میتوانست منجر به پرداختهای غیرمنصفانه، هم برای پیمانکار و هم برای کارفرما شود.
بخشنامه ضریب فصلی با هدف رفع این نقیصه و افزایش دقت و شفافیت مالی ابلاغ شد. این بخشنامه پیمانکاران را ملزم کرد تا برای هر فصل از فهرست بها، یک ضریب پیشنهادی مجزا ارائه دهند. این رویکرد تضمین میکند که پرداخت برای هر بخش از کار، دقیقاً متناسب با قیمتی باشد که پیمانکار در شرایط رقابتی برای آن بخش پیشنهاد داده است.
تعریف “ضریب پیشنهادی جزء” (ضریب فصل)
“ضریب پیشنهادی جزء” که عموماً “ضریب فصل” نامیده میشود، ضریبی است که از تقسیم مبلغ پیشنهادی پیمانکار برای یک فصل خاص از فهرست بها به مبلغ برآورد شده توسط دستگاه اجرایی برای همان فصل به دست میآید. این ضریب به طور دقیق نشان میدهد که پیمانکار برای کارهای مربوط به آن فصل، چه میزان افزایش (پلوس) یا کاهش (مینوس) نسبت به برآورد اولیه در نظر گرفته است.
دامنه کاربرد ضریب فصل بر اساس بخشنامه
موضوع کلیدی و پاسخ مستقیم به بخشی از پرسش کاربر، در بند ۵ بخشنامه ۷۶۵۷۴/۱۰۰ با عنوان “نحوه پرداخت” نهفته است. این بخش به صراحت مشخص میکند که ضریب پیشنهادی جزء (ضریب فصل) در چه مواردی ملاک محاسبه خواهد بود. بند “۵-۳” این بخشنامه به طور خاص به کارهای جدید میپردازد و مقرر میدارد:
“قیمت کارهای جدیدی که برای آنها شرح و بهای واحد در فهرستهای منضم به پیمان (برآورد اجرای کار) درج و برای فصل مربوط ضریب جزء توسط پیمانکار پیشنهاد شده است”.
این بند به وضوح تکلیف را روشن میکند. هنگامی که یک کار جدید ابلاغ میشود و این کار از نظر ماهیت به یکی از فصول فهرست بها تعلق دارد (که برای آن فصل، پیمانکار در زمان مناقصه ضریب جزء پیشنهاد کرده است)، پرداخت مبلغ آن کار باید با اعمال همان ضریب فصل صورت گیرد. این حکم قانونی، اعمال ضریب فصل به قیمتهای جدید را نه یک انتخاب، بلکه یک الزام قراردادی میداند. در واقع، پس از آنکه قیمت جدید از طریق تعدیل معکوس “قراردادی” شد، به عنوان عضوی از فصل مربوطه شناخته شده و باید از تمام قوانین حاکم بر آن فصل، از جمله ضریب پیشنهادی جزء، تبعیت کند.
بخش چهارم: جمعبندی و ارائه رویه محاسباتی قطعی (پاسخ نهایی به پرسش کاربر)
با تجمیع مبانی قانونی و فنی که در بخشهای پیشین تحلیل شد، اکنون میتوان به پرسشهای اصلی کاربر پاسخی قاطع، مستند و عملیاتی ارائه داد. این بخش، فرآیند کامل محاسباتی را به صورت گامبهگام تشریح میکند و توالی صحیح اعمال ضرایب و تعدیلات را روشن میسازد.
پاسخ صریح و قطعی
بر اساس تحلیل ماده ۲۹ شرایط عمومی پیمان، دستورالعمل تعدیل آحاد بها (بخشنامه ۱۷۳۰۷۳/۱۰۱) و دستورالعمل نحوه ارائه پیشنهاد قیمت به تفکیک فصول (بخشنامه ۷۶۵۷۴/۱۰۰)، رویه صحیح محاسباتی به شرح زیر است:
- قیمت جدید که بر اساس هزینههای خالص روز (بدون ضرایب) برآورد شده است، الزاماً باید با استفاده از مکانیزم “تعدیل معکوس” به بهای متناظر در زمان مبنای پیمان تبدیل شود. این فرآیند، اثر تورم را حذف کرده و قیمت را با سایر ردیفهای پیمان هممبنا میسازد.
- پس از آنکه قیمت جدید به بهای مبنای پیمان تبدیل شد، “کلیه ضرایب پیمان” شامل ضریب بالاسری، ضریب منطقه، ضریب پیشنهادی کل و ضریب فصل مربوطه که توسط پیمانکار در اسناد مناقصه پیشنهاد شده است، بر آن اعمال میگردد. این کار تضمین میکند که پرداخت نهایی، منعکسکننده تمامی شرایط قراردادی و استراتژی تجاری پیمانکار باشد.
این فرآیند چندمرحلهای، صرفاً یک رویه حسابداری نیست، بلکه یک مکانیزم کنترل مالی پیشرفته برای کارفرما است. این سیستم تضمین میکند که پیمانکار نمیتواند از طریق قیمتهای جدید، شرایط تجاری پیشنهاد اولیه خود را دور بزند. اگر پیمانکار برای یک فصل خاص ضریب پایینی (مثلاً ۰.۸۵) پیشنهاد داده باشد، این تخفیف ۱۵ درصدی باید بر روی کارهای جدید آن فصل نیز اعمال شود. این امر، یکپارچگی و عدالت فرآیند مناقصه را در طول عمر پروژه حفظ میکند.
تشریح گام به گام فرآیند کامل
برای شفافیت کامل، فرآیند محاسباتی از لحظه آنالیز قیمت جدید تا درج مبلغ نهایی در صورتوضعیت، به پنج گام مجزا تفکیک میشود:
گام اول: نهاییسازی قیمت آنالیز شده (قیمت خالص روز) در این مرحله، پیمانکار بر اساس هزینههای مستقیم (نیروی انسانی، مصالح، ماشینآلات) در دوره زمانی و محل اجرای کار، قیمت خام یا “بهای واحد آنالیز شده خالص” را محاسبه و پس از مذاکره با مشاور، به تصویب کارفرما میرساند.
گام دوم: محاسبه ضریب تعدیل معکوس با استفاده از شاخصهای تعدیل مربوط به مبنای پیمان و مبنای کار جدید، ضریب تعدیل معکوس طبق فرمول محاسبه میگردد.
گام سوم: محاسبه بهای واحد مبنای جدید (عادیسازی زمانی و مکانی) این مرحله، قلب فرآیند تعدیل معکوس است. قیمت خالص آنالیز شده (از گام اول) که بر اساس هزینههای محل اجرا برآورد شده، بر ضریب تعدیل معکوس (برای حذف اثر زمان) و ضریب منطقه (برای حذف اثر مکان) و سایر ضرایب تاثیر گذار تقسیم میشود تا بهای واحد خالص در سطح فهرستبهای مبنای پیمان (که معمولاً بر اساس قیمتهای تهران است) به دست آید.
بهای واحد مبنای جدید = بهای واحد آنالیز شده خالص / (ضریب تعدیل معکوس × ضریب منطقه)
گام چهارم: ورود به صورت وضعیت “بهای واحد مبنای جدید” به دست آمده در گام سوم، به عنوان بهای واحد این ردیف جدید در ستون مربوطه در صورتوضعیت درج میشود. این عدد اکنون کاملاً با سایر بهای واحد آیتمهای فهرستبهای منضم به پیمان همتراز است.
گام پنجم: اعمال کلیه ضرایب پیمان در جدول خلاصه مالی صورتوضعیت، مبلغ کل کارکرد این ردیف (حاصلضرب مقدار کارکرد در بهای واحد مبنای جدید) محاسبه شده و سپس در کلیه ضرایب پیمان (شامل ضریب بالاسری، ضریب منطقه، ضریب پیشنهادی کل و ضریب فصل مربوطه) ضرب میشود. مبلغ نهایی حاصل از این ضرب، به جمع مبالغ آن فصل اضافه میگردد. مبلغ نهایی = (مقدار کارکرد × بهای واحد مبنای جدید) × ضریب بالاسری × ضریب منطقه × ضریب فصل
با طی این پنج گام، یک قیمت جدید که در ابتدا خارج از چارچوب پیمان بوده، به طور کامل در ساختار مالی آن ادغام شده و پرداخت آن با رعایت تمامی ضوابط قانونی و قراردادی صورت میپذیرد.
بخش پنجم: کاربرد عملی: حل یک مثال جامع و عددی
برای درک بهتر فرآیند تشریحشده و تبدیل مفاهیم نظری به محاسبات عملی، یک مثال جامع ارائه میشود. این مثال تمامی گامهای پنجگانه را پوشش میدهد و نحوه تعامل ضرایب و شاخصها را به وضوح نشان میدهد.
مفروضات مثال
فرض کنید در یک پروژه ساختمانی، کار جدیدی تحت عنوان “نصب واتراستاپ PVC تخت به عرض ۲۴ سانتیمتر” به پیمانکار ابلاغ شده است. این کار از نظر ماهیت، به فصل بیست و سوم فهرستبهای رشته ابنیه (کارهای پلاستیکی) تعلق دارد. سایر اطلاعات پیمان به شرح زیر است:
- کار جدید: نصب واتراستاپ PVC تخت
- فصل مربوطه: فصل بیست و سوم فهرستبهای ابنیه
- بهای واحد آنالیز شده خالص: ۲,۵۰۰,۰۰۰ ریال بر متر طول (بر اساس هزینههای سه ماهه دوم سال ۱۴۰۲ در محل پروژه)
- شاخص مبنای پیمان: شاخص گروهی فصل بیست و سوم برای دوره سه ماهه چهارم سال ۱۴۰۰ (فرضاً ۴۵۰۰.۰)
- شاخص مبنای کار جدید: شاخص گروهی فصل بیست و سوم برای دوره سه ماهه دوم سال ۱۴۰۲ (فرضاً ۷۲۰۰.۰)
- ضرایب پیمان:
- ضریب بالاسری: ۱.۳
- ضریب فصل بیست و سوم: ۱.۱۵
- ضریب منطقه: ۱.۰۵
- مقدار کارکرد در صورتوضعیت: ۱۰ متر طول
۵.۲. جدول محاسبات
فرآیند محاسبه بهای قابل پرداخت برای این کار جدید در صورتوضعیت، در جدول زیر به صورت گامبهگام نمایش داده شده است.
| مرحله | شرح عملیات | فرمول / محاسبات | نتیجه | یادداشتها |
| ۱ | بهای واحد آنالیز شده (قیمت خالص روز) | بر اساس مفروضات | ۲,۵۰۰,۰۰۰ ریال | قیمت خام اجرای کار در سه ماهه دوم ۱۴۰۲ در محل پروژه. |
| ۲ | محاسبه ضریب تعدیل معکوس | (4500.0/7200.0)×0.95+0.05 | 0.64375 | مطابق دستورالعمل تعدیل آحاد بها. |
| ۳ | محاسبه بهای واحد مبنای جدید | 2,500,000/(0.64375×1.05) | ۳,۶۹۸,۵۶۷ ریال | این قیمت، معادل قیمت در فهرستبهای مبنای پیمان است و در ستون “بهای واحد” صورتوضعیت درج میشود. اثر تورم و منطقه از آن حذف شده است. |
| ۴ | محاسبه مبلغ کارکرد در صورت وضعیت (قبل از اعمال ضرایب نهایی) | ۱۰ متر×۳,۶۹۸,۵۶۷ ریال/متر | ۳۶,۹۸۵,۶۷۰ ریال | این مبلغ در ستون مربوط به فصل بیست و سوم درج میشود. |
| ۵ | اعمال کلیه ضرایب پیمان (پاسخ نهایی) | 36,985,670×1.3×1.15×1.05 | ۵۸,۰۵۸,۲۵۵ ریال | این مبلغ نهایی است که پس از اعمال کلیه ضرایب پیمان (شامل ضریب منطقه) به دست آمده و در جمع مبالغ فصل بیست و سوم لحاظ میگردد. |
همانطور که در جدول مشاهده میشود، بهای واحد خالص ۲,۵۰۰,۰۰۰ ریالی که بر مبنای هزینههای روز و در محل پروژه تعیین شده بود، پس از طی فرآیند قانونی، منجر به پرداخت مبلغ ۵۸,۰۵۸,۲۵۵ ریال برای ۱۰ متر کارکرد میشود. این فرآیند تضمین میکند که هم تورم و هم هزینههای منطقهای لحاظ شده در قیمت اولیه حذف شده و سپس استراتژی قیمتگذاری پیمانکار و سایر شرایط قراردادی به درستی در پرداخت نهایی منعکس گردیده است.
بخش ششم: نکات تکمیلی و توصیههای کارشناسی
پس از تشریح کامل رویه محاسباتی و ارائه مثال عملی، لازم است به برخی نکات تکمیلی، اشتباهات رایج و توصیههای کارشناسی اشاره شود تا این راهنما جامعیت بیشتری یافته و در عمل کارایی بالاتری داشته باشد.
اشتباهات رایج و دامهای محاسباتی
در فرآیند پیچیده محاسبه قیمتهای جدید، برخی اشتباهات به کرات مشاهده میشوند که میتوانند منجر به محاسبات نادرست و اختلافات قراردادی شوند. مهمترین این موارد عبارتند از:
- استفاده از شاخصهای نادرست: یکی از رایجترین خطاها، اشتباه در انتخاب شاخصهاست. باید دقت شود که در فرمول تعدیل معکوس، “شاخص مبنای پیمان” (که برای کل قرارداد ثابت است) و “شاخص مبنای کار جدید” (که مربوط به دوره آنالیز قیمت است) به درستی جایگذاری شوند.
- ترتیب اشتباه در اعمال ضرایب: اعمال ضرایب در ترتیبی غیر از آنچه تشریح شد، نتیجه را به کلی تغییر میدهد. به عنوان مثال، اعمال ضریب فصل قبل از انجام تعدیل معکوس، یک خطای محاسباتی فاحش است.
- نادیده گرفتن سایر ضرایب پیمان: در گام چهارم (محاسبه بهای واحد مبنا)، برخی کارشناسان صرفاً قیمت را بر ضریب تعدیل معکوس تقسیم میکنند و از تقسیم بر سایر ضرایب کلی (مانند ضریب پیمان یا منطقه) غفلت میورزند. این کار باعث میشود بهای واحد مبنا به درستی خالصسازی نشود.
- اعمال مجدد ضریب بالاسری: ضریب بالاسری تنها یک بار و در گام دوم (مطابق ماده ۲۹) اعمال میشود. اعمال مجدد این ضریب در مراحل بعدی محاسبات صورتوضعیت، منجر به پرداخت مضاعف خواهد شد.
مستندسازی و دفاع از محاسبات
با توجه به ماهیت چندمرحلهای و پیچیده این محاسبات، مستندسازی دقیق و شفاف تمامی مراحل، امری حیاتی است. پیمانکار باید یک “شناسنامه” کامل برای هر قیمت جدید تهیه کند که شامل موارد زیر باشد:
- آنالیز بهای دقیق و مستدل قیمت روز.
- صورتجلسه توافق قیمت با مشاور و نامه تصویب کارفرما.
- برگه محاسبات تعدیل معکوس با ذکر دقیق شماره شاخصها و مأخذ آنها (بخشنامههای سازمان برنامه و بودجه).
- برگه محاسبات نهایی که توالی اعمال تمامی ضرایب را به وضوح نشان دهد.
این مجموعه مدارک، یک پشتوانه فنی و حقوقی قوی برای دفاع از مبالغ درجشده در صورتوضعیت در برابر هرگونه حسابرسی یا اختلاف احتمالی فراهم میآورد.
تعامل با بخشنامه ضریب فصلی در شرایط خاص
تبصره ذیل بند “۵-۲” بخشنامه ضریب فصلی (۱۰۰/۷۶۵۷۴) محدودیتی را برای اعمال ضریب فصل در شرایط افزایش مقادیر قابل توجه ایجاد میکند. این تبصره بیان میدارد که اگر ضریب فصل از ضریب کل بیشتر باشد، این ضریب فصل تنها تا سقف ۲۵ درصد افزایش مبلغ فصل قابل اعمال است و برای مازاد آن، ضریب کل ملاک خواهد بود. لازم به ذکر است که این تبصره اساساً ناظر بر “تغییر مقادیر” ردیفهای موجود است و به طور مستقیم به فرآیند اولیه “قیمتگذاری” کارهای جدید مربوط نمیشود. کار جدید پس از طی مراحل تعدیل معکوس و ورود به فهرست بها، مانند یک ردیف عادی تلقی شده و در صورت افزایش مقادیر آتی، ممکن است مشمول این تبصره گردد، اما این موضوع در محاسبه اولیه آن دخالتی ندارد.
۶.۴. نتیجهگیری نهایی
تحلیل جامع مقررات حاکم بر قراردادهای پیمانکاری در ایران نشان میدهد که فرآیند محاسبه پرداخت برای کارهای جدید، یک رویه مهندسیشده و دقیق است که با اهداف مشخصی طراحی شده است. پاسخ قطعی به پرسشهای مطرحشده مثبت است: قیمت جدید ابتدا باید با تعدیل معکوس به مبنای پیمان بازگردد و سپس ضریب فصل مربوطه بر آن اعمال شود.
این فرآیند دومرحلهای، یک اصل بنیادین در مدیریت قرارداد را محقق میسازد: یکپارچگی مالی و قراردادی. یک قیمت جدید، پس از تولد، باید در ساختار پیمان “پذیرفته” و “همسان” شود. تعدیل معکوس، فرآیند “همسانسازی زمانی” است و اعمال ضریب فصل، فرآیند “همسانسازی تجاری”. با اجرای صحیح این رویه، اطمینان حاصل میشود که از یک سو پیمانکار هزینه واقعی اجرای کار را به همراه تعدیلات منصفانه دریافت میکند و از سوی دیگر، کارفرما مطمئن خواهد بود که شرایط رقابتی حاکم بر مناقصه اولیه، در تمامی پرداختهای پروژه، از جمله کارهای پیشبینینشده، تسری یافته و حفظ شده است. رعایت دقیق این اصول، کلید پیشگیری از اختلافات، تضمین شفافیت و مدیریت عادلانه قراردادهای عمرانی است.


